
FaktaHari – 21 Oktober 2026 | Pasar modal Indonesia diguncang rangkaian peristiwa besar yang melibatkan saham BREN (PT Barito Renewables Energy Tbk). Mulai dari keputusan Bursa Efek Indonesia (BEI) mengeluarkan 80 saham dengan konsentrasi kepemilikan tinggi (High Shareholding Concentration/HSC) dari perhitungan Indeks Harga Saham Gabungan (IHSG), sanksi OJK atas manipulasi saat IPO, hingga aksi buyback jumbo dari Grup Barito. Saham BREN menjadi sorotan utama karena termasuk dalam daftar HSC dan tersandung kasus pelanggaran pasar modal.
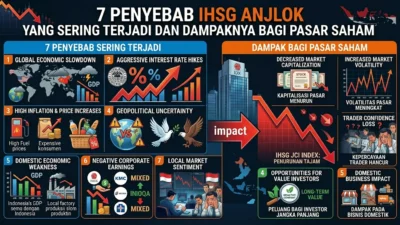
Direktur Utama BEI Jeffrey Hendrik mengumumkan bahwa seluruh saham HSC tidak lagi diperhitungkan dalam pembentukan IHSG. Kebijakan ini diambil agar indeks acuan lebih mencerminkan pergerakan pasar secara wajar. “Kami akan mengeluarkan seluruh saham High Shareholding Concentration dari Indeks Harga Saham Gabungan,” tegas Jeffrey di Gedung BEI, Jakarta, Senin (19/10/2026). Sebelumnya, saham-saham HSC juga telah dilarang masuk ke indeks flagship seperti IDX30, LQ45, dan IDX80. Meski demikian, saham BREN dan saham HSC lainnya tetap dapat diperdagangkan secara normal di bursa. Perubahan ini hanya membuat fluktuasi harganya tidak lagi memengaruhi naik-turunnya IHSG. Jeffrey menambahkan, 80 saham HSC tersebut memiliki bobot sekitar 18 persen terhadap IHSG. Pengecualian ini tidak permanen; emiten dapat kembali menjadi konstituen IHSG jika struktur kepemilikannya sudah terdistribusi dan keluar dari kategori HSC.
Di sisi lain, Otoritas Jasa Keuangan (OJK) mengungkap manipulasi penjatahan saham saat IPO saham BREN dan PT Petrindo Jaya Kreasi Tbk (CUAN). Pihak-pihak terafiliasi dengan emiten mengaburkan identitas untuk ikut dalam penjatahan, sehingga masyarakat hanya mendapat sedikit saham. Akibatnya, kepemilikan saham terkonsentrasi pada kelompok tertentu dan jumlah saham beredar di pasar terbatas. OJK menjatuhkan sanksi administratif berupa denda Rp500 miliar kepada AH Ltd dalam kasus IPO BREN dan Rp100 miliar kepada TC Pte Ltd dalam kasus IPO CUAN. Sanksi ditetapkan pada 16 Oktober 2026 dan diserahkan langsung pada Rabu (21/10/2026). Selain itu, dalam kasus perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA), OJK mengenakan denda Rp1,5 triliun kepada PT SMT dan sanksi pembekuan izin Wakil Penjamin Emisi Efek selama satu tahun kepada Sdr. R. Total sanksi terkait ketiga emiten mencapai Rp2,1 triliun.
OJK juga tengah memeriksa sedikitnya 31 dari 61 saham HSC untuk mengidentifikasi dugaan pelanggaran ketentuan pasar modal. Pemeriksaan ini bukan berarti pihak yang diperiksa otomatis terbukti bersalah; kesimpulan tetap bergantung pada hasil pemeriksaan dan kekuatan bukti. Langkah ini merupakan bagian dari penguatan pengawasan melalui smart surveillance.
Menariknya, di tengah tekanan pasar, Grup Barito milik Prajogo Pangestu menyiapkan dana hingga Rp3,5 triliun untuk buyback empat emitennya, yaitu PT Barito Pacific Tbk (BRPT), saham BREN, PT Chandra Asri Pacific Tbk (TPIA), dan CUAN. Rinciannya: BRPT dan BREN masing-masing menyiapkan Rp1 triliun, TPIA Rp1 triliun, dan CUAN Rp500 miliar. Program buyback berlangsung 19 Oktober hingga 31 Desember 2026 menggunakan kas internal. Nilai buyback ini jauh melampaui denda Rp600 miliar yang harus dibayar terkait kasus BREN dan CUAN. Manajemen BRPT menyatakan buyback tidak akan berdampak negatif material terhadap kinerja operasional dan pendapatan perseroan karena memiliki modal kerja dan arus kas memadai. Aksi serupa juga dilakukan atau dipertimbangkan oleh emiten Grup Astra, Grup Djarum, serta bank BUMN seperti BCA, BNI, dan BTN.
Rangkaian peristiwa ini menunjukkan komitmen regulator dalam meningkatkan transparansi dan tata kelola pasar modal. Pengeluaran saham BREN dari IHSG, sanksi tegas OJK, dan buyback jumbo menjadi cerminan dinamika pasar yang semakin matang. Ke depan, investor diharapkan lebih cermat dalam menilai risiko saham dengan konsentrasi kepemilikan tinggi, sementara emiten dituntut memperbaiki struktur kepemilikan agar kembali diperhitungkan dalam indeks acuan.